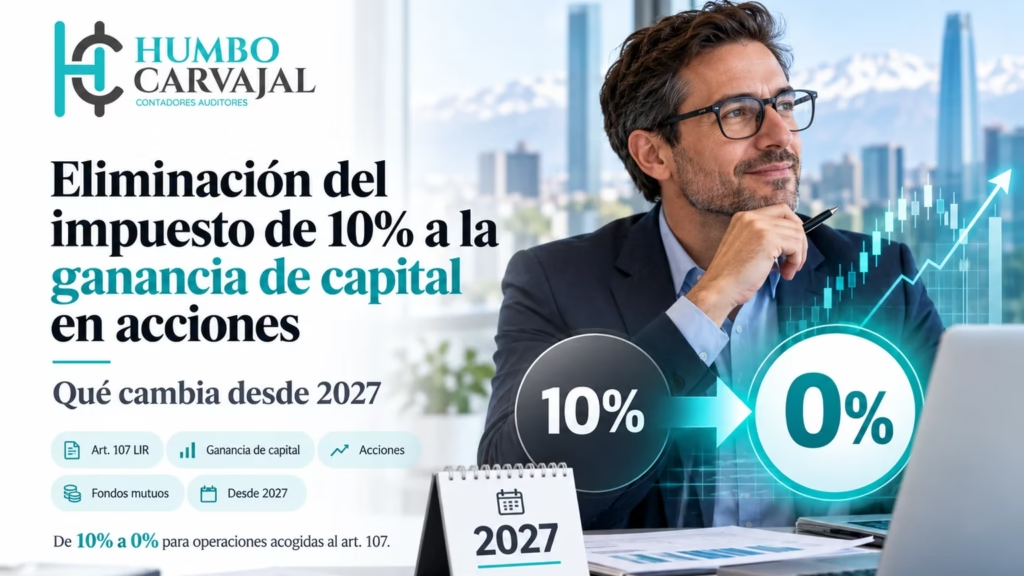
Eliminación del impuesto de 10% a la ganancia de capital en acciones: qué cambia desde 2027
Desde el 1 de enero de 2027, la ganancia en la venta de acciones con presencia bursátil y cuotas de fondos acogidas al artículo 107 de la LIR deja de pagar el impuesto único de 10% y pasa a ser ingreso no renta. Te explicamos qué cambia con un ejemplo.